
好決算なのに株価が下がるのは、株価が過去の利益だけでなく、将来への期待や事前に織り込まれた評価にも影響されるためです。過去最高益を発表しても、市場が期待した水準に届かなかったり、来期の見通しが慎重だったりすれば、売られる場合があります。
ただし、決算後の下落を一つの理由で確定することはできません。この記事では、好業績でも株価が下がる主な要因と、決算資料・株価・市場環境を確認する手順を整理します。特定銘柄の今後の値動きや購入を推奨する内容ではありません。
好決算なのに株価が下がる4つの理由
「好決算」は、前年より増益だった、会社予想を上回った、過去最高益だったなど、異なる意味で使われます。最初に、何と比較して良かったのかを確認しましょう。数字の良さと株価の反応が違う理由を考える出発点になります。
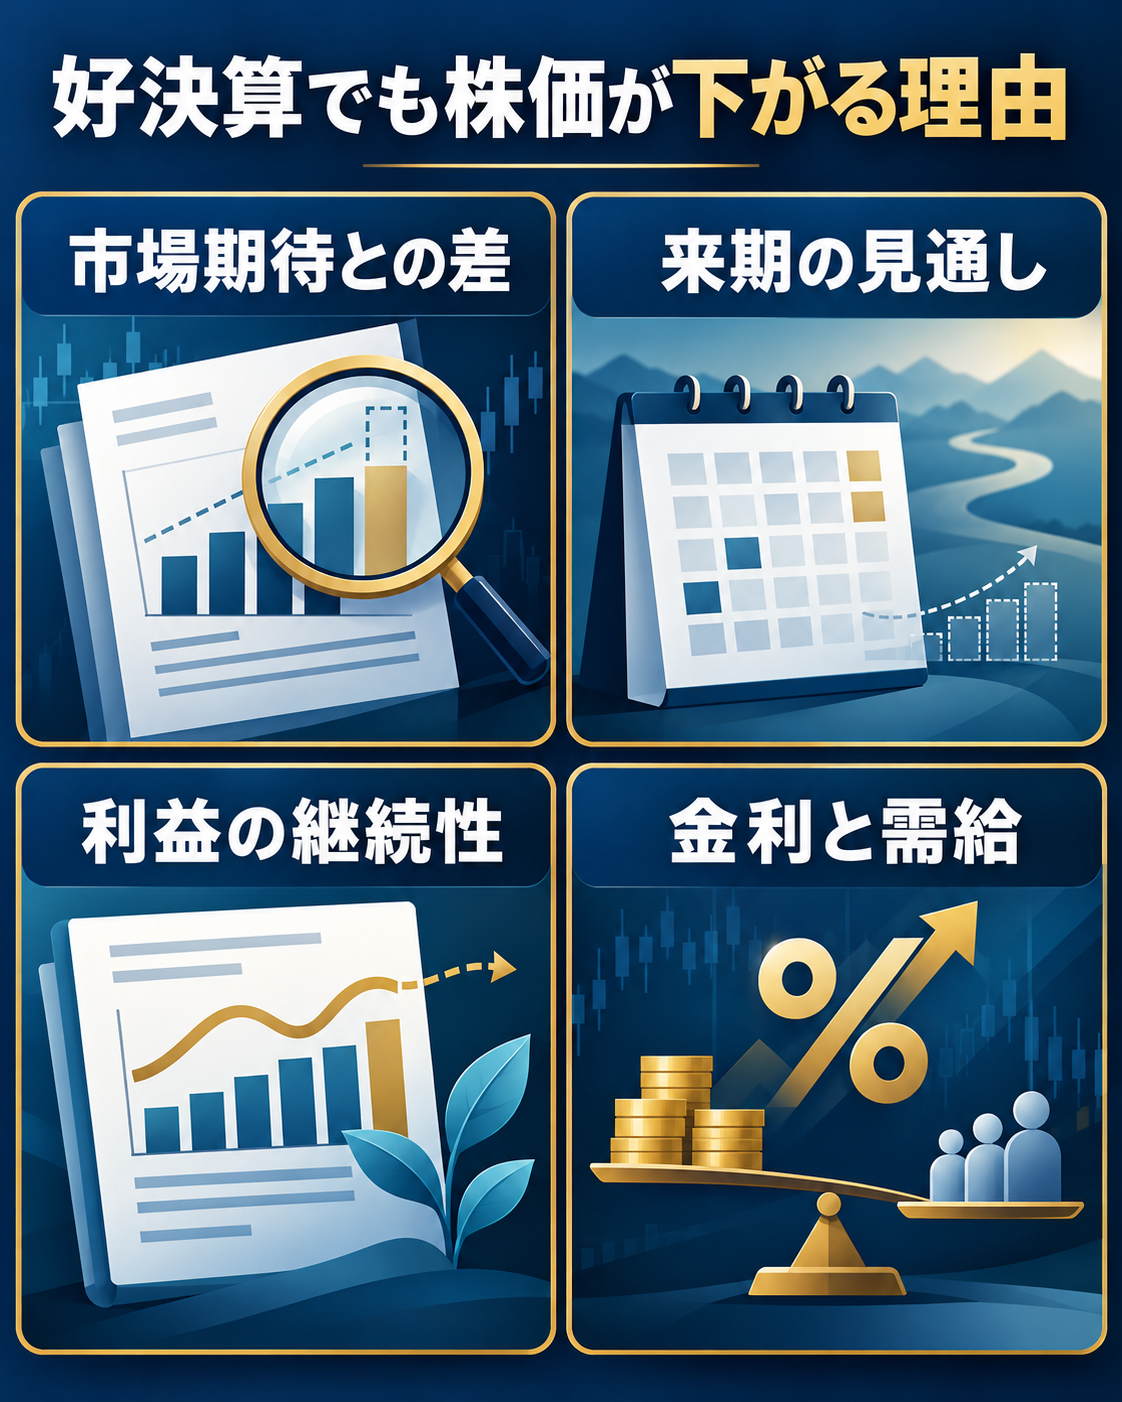
1.市場が期待した数字に届かなかった
過去最高益でも、投資家がさらに大きな利益を期待していれば、物足りない結果として受け止められる可能性があります。「最高」という言葉は過去との比較ですが、市場が見ているのは事前予想や将来の変化でもあります。
例えば、前年利益が100、今回が120なら20%の増益です。しかし、市場が130を想定していたなら、予想を下回ったことになります。この数値は説明用の架空例です。増益と予想未達は同時に起こり得るため、両方を区別してください。
2.来期・今後の見通しが慎重だった
株価は将来の収益を考えて評価されるため、今回の実績が良くても、次の期間の減益予想や成長鈍化が意識される場合があります。受注、販売数量、利益率、投資負担などの見通しが重要です。
会社が慎重な予想を出すこと自体もありますが、「保守的だから実際には上振れる」と断定することはできません。説明資料で前提と不確実性を確認し、今後の開示で実績と比較する必要があります。
3.利益が一時的だと見られた
純利益が増えていても、資産売却などの一時的な要因が含まれる場合があります。本業の売上や営業利益が伸びているか、利益率はどう変わったかを確認してください。
一時的な利益が悪いという意味ではありません。ただし、その利益を毎年得られると仮定して将来を評価すると、見通しを誤る可能性があります。継続的な収益と一時的な要因を分けて読むことが大切です。
4.事前上昇・金利・市場の売りが重なった
決算への期待で先に株価が上がっていた場合、発表後に利益確定の売りが出る可能性があります。これが「材料出尽くし」と説明されることがありますが、売買の理由を株価だけから確定できるわけではありません。
また、同じ日に市場全体や同業種が下落していれば、個別決算以外の影響も考えられます。金利、為替、海外市場などの変化を合わせて確認しましょう。
過去実績・会社予想・市場予想の違い
決算の受け止めを考えるときは、比較対象をそろえる必要があります。過去の実績、会社が公表した予想、証券会社などの予測は同じものではありません。
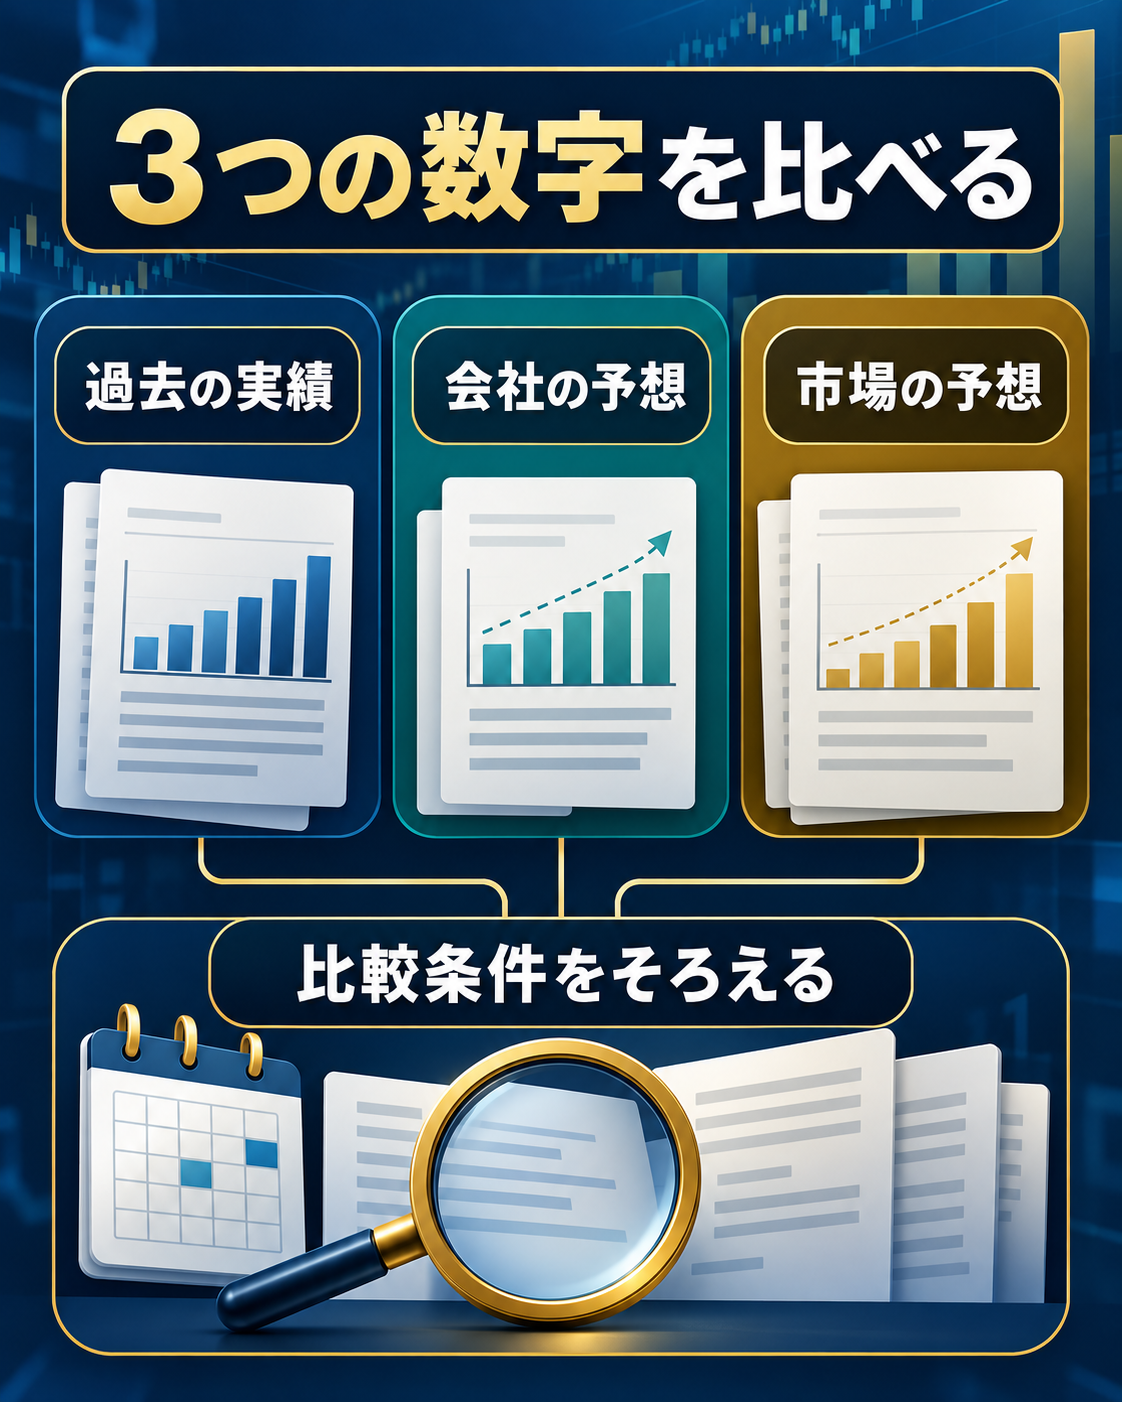
| 比較対象 | 何を確認するか | 注意点 |
|---|---|---|
| 前年同期実績 | 事業の増減や利益率の変化 | 季節性・一時要因を確認 |
| 会社予想 | 会社が示した見通しとの差 | 最新の修正予想を使う |
| 市場予想 | 外部の期待との違い | 集計元・更新日で異なる |
市場予想が取得できない場合は未確認と記載してください。株価が下がったから「予想より悪かったはず」と逆算することは、根拠の確認になりません。
累計と四半期単独を混ぜない
四半期決算には期初からの累計が載ることがあります。一方、ニュースではその四半期だけの数字が使われる場合もあります。対象期間をそろえないと、成長率や利益の変化を取り違える原因になります。
連結と単体、売上高と利益、営業利益と純利益の区別も必要です。数字が違って見えたら、同じ期間・範囲・項目を比べているかを先に確認してください。
過去最高益でも利益の中身を確認する
売上・営業利益・純利益を並べる
営業利益は本業の収益を考える材料、純利益は税金やその他の損益なども反映した利益です。会計基準によって表示や扱いに違いがあるため、企業の資料で項目の内容を確認します。
売上が増えているのに営業利益が伸びない場合は、費用や利益率の変化が論点になります。反対に、売上が横ばいでも採算改善で利益が増えることがあります。増益率だけでなく、何が改善したかを読んでください。
キャッシュフローと投資負担を見る
会計上の利益と現金の動きは一致するとは限りません。売掛金や在庫、設備投資などの変化があるため、必要に応じてキャッシュフローも確認しましょう。
将来の成長に向けた投資は重要ですが、当面の資金負担が増える場合があります。利益が出ていることだけで資金面も問題ないと判断せず、会社の説明と財務状況を合わせて読みます。
好決算後の株価は「織り込み」と評価も見る
企業の成長期待が高いと、株価が発表前から上昇している場合があります。その場合、好決算は新しい驚きではなく、想定された内容と評価される可能性があります。
PERが下がっただけで割安と決めない
PERは株価を1株当たり利益で割った指標です。実績利益か予想利益かによって数値が変わります。将来の利益予想が下方修正されれば、株価が下がっていても、評価の見え方は変わります。
例えば、説明用に株価1,000、予想1株利益100ならPERは10倍です。株価が900へ下がっても、予想利益が60へ変われば15倍になります。株価の下落だけで割安になったとは言えません。
同業種との比較も条件をそろえる
同業種でも事業構成、成長段階、財務や利益の変動性が異なります。数字が低い会社を自動的に有利と判断せず、比較の前提を確認してください。
テーマ株では、話題性と実際の業績を分ける視点も重要です。AIや半導体などの需要が伸びても、すべての企業の収益が同じように改善するわけではありません。
【関連記事】

金利・円高円安・市場全体の影響
金利上昇は資金調達や株価評価に影響する場合があります。円高・円安も、海外売上の換算、輸入コスト、為替ヘッジなどで企業ごとの効果が異なります。
決算後の下落を調べるときは、同日の株価指数と同業種も見てください。市場全体と同方向に動いている場合と、その企業だけ下落している場合では、確認する材料が違います。
ただし、市場が下がったことが分かっても、個別企業の問題がないと断定はできません。決算と市場環境の両方を確認し、原因が複数ある可能性を残すことが大切です。
決算後に株価が下がったときの確認手順
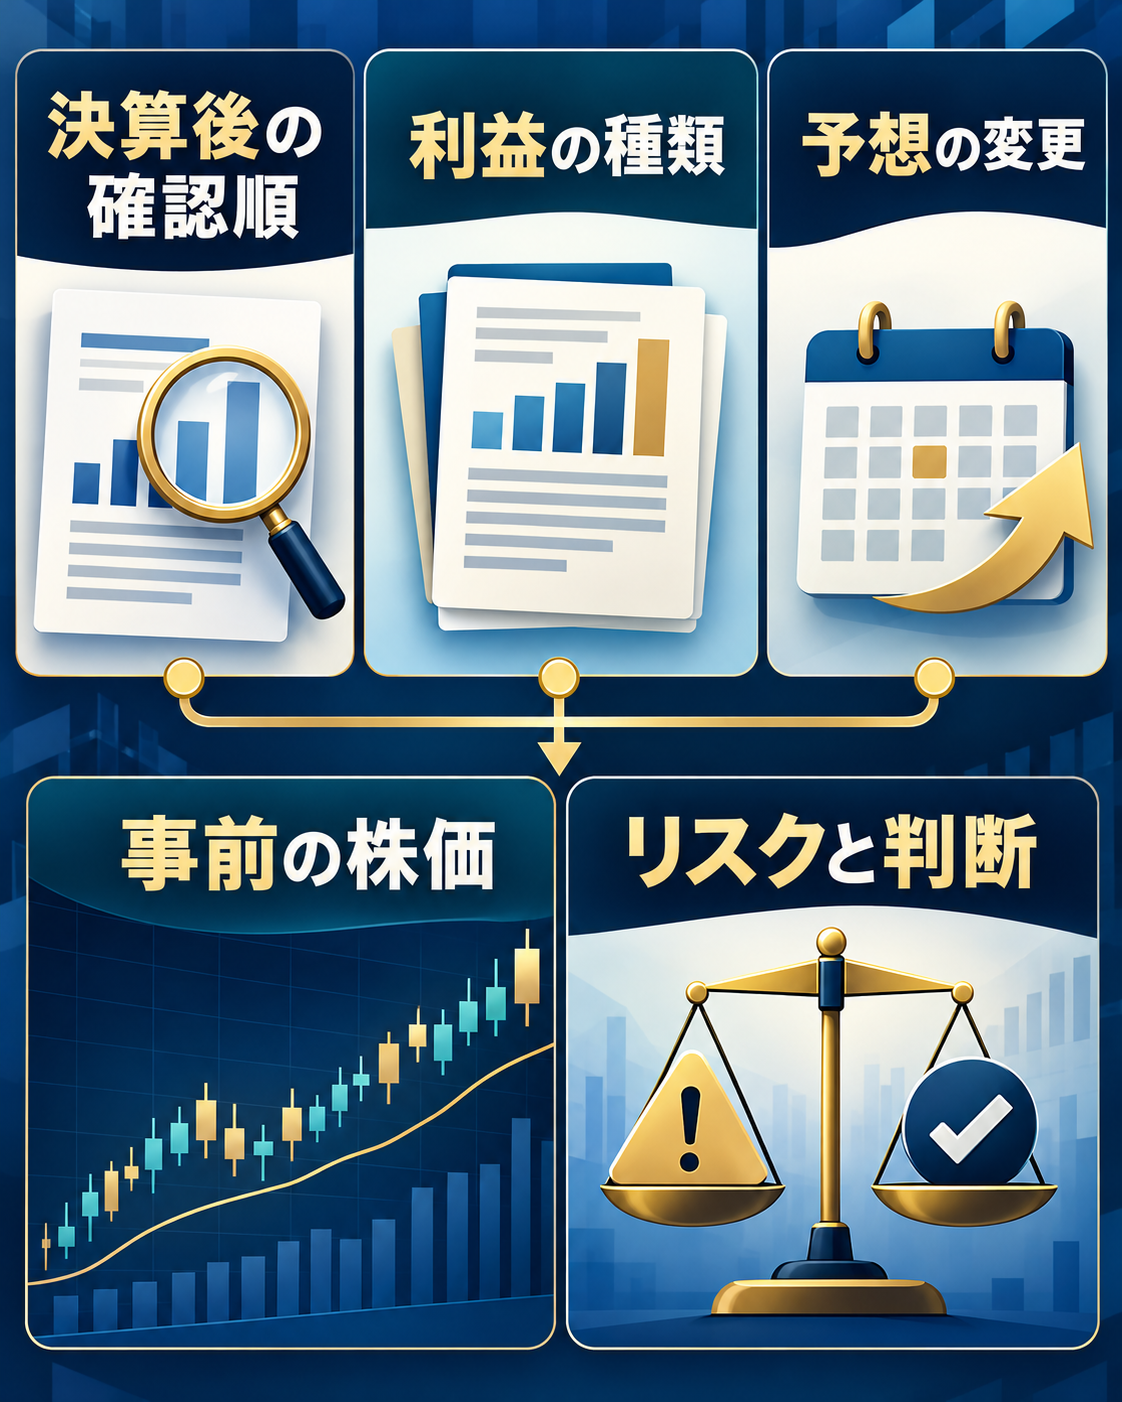
- 発表日時と、下落を見ている期間を確認する。
- どの利益が増えたか、前年同期と比較する。
- 会社予想の修正と来期の前提を読む。
- 取得できれば市場予想との違いを確認する。
- 事前の株価上昇、同業種、市場環境を調べる。
- 投資額と判断条件を見直し、説明できなければ急がない。
決算短信、決算説明資料、有価証券報告書、適時開示などを優先します。SNSの短い評価だけで判断せず、元の資料のどこに根拠があるかを確認してください。
発表直後と数日後を分ける
最初の反応は見出しや速報、その後は資料の詳しい内容や他のニュースが影響する場合があります。発表直後の値動きと、数日間の変化を同じ理由で説明できるとは限りません。
検証するなら、確認時刻、比較対象、根拠、未確認事項を記録します。後から理由を一つに決めるより、判断時点で分かっていたことを残す方法が役立ちます。
200MAで株価の長期的な位置を確認する
決算は企業の情報、日足200MAは長期的な価格位置を見る目安です。価格が線の上か下か、線の傾き、高値・安値を確認すると、決算後の動きを大きな流れの中で整理できます。
ただし、線の下へ動いたことだけで業績悪化を断定できません。200MAは企業価値や株価の割安さを計算する指標ではないため、決算分析と役割を分けてください。
【関連記事】
下落した好決算株は買い時?
下落は買い時を保証しません。将来利益の見通しが変わったのか、評価が調整されたのか、市場全体の動きなのかによって考える条件は異なります。
保有銘柄なら、購入時の根拠が今も成立するかを確認しましょう。追加購入は投資額と集中リスクを増やすため、「安くなったから」という理由だけで判断しないことが大切です。株式投資には価格下落や損失のリスクがあります。
好決算と株価下落のFAQ
好決算なのに株価が下がるのはなぜですか?
予想との差、来期見通し、利益の継続性、事前の織り込み、市場環境などが考えられます。
過去最高益なら株価は上がりますか?
保証されません。過去との比較だけでなく、事前予想や将来の見通しも評価されます。
材料出尽くしとは何ですか?
期待していた情報の公表後に新しい買い材料が乏しいと受け止められることを指す市場表現です。注文の理由を確定するものではありません。
会社予想と市場予想は同じですか?
異なります。会社の公表見通しと外部の予測を区別し、市場予想は集計元と時点も確認します。
株価が下がってPERも低ければ割安ですか?
数字だけでは判断できません。利益の前提、継続性、事業や財務のリスクを確認します。
好決算後の下落で追加購入してよいですか?
個別の状況によります。下落理由と購入根拠、投資額を見直し、価格だけで決めないでください。
まとめ
好決算なのに株価が下がる理由を調べるときは、過去実績、会社予想、市場予想を分け、将来見通しと利益の中身を確認します。事前の株価、金利・為替、市場全体の反応も重要です。「好決算だから上がる」「下がったから割安」と決めつけず、資料と判断条件を照らし合わせましょう。
参考資料
日本取引所グループ:適時開示が求められる会社情報、適時開示情報閲覧サービス。決算・業績予想修正の資料確認に使用。確認日:2026年10月14日。

