
「新NISAで投資を始めるなら、毎月分配金をもらえる投資信託を買いたい」
私は最初、そんなことを考えていました。
資産を運用しながら毎月お金が入ってくれば、投資の成果を実感しやすいからです。
ところが、新NISAについて調べていくと、思わぬ壁にぶつかりました。
毎月分配型の投資信託は、新NISAで購入できない商品が多いのです。
そこで私は、当初候補にしていたファンドをいったん諦め、NISAの非課税メリットを活かしながら、分配金も期待できる投資信託を探すことにしました。
この記事では、私がどんなファンドを検討し、なぜ最終的に「しんきん好配当利回り株ファンド(3ヵ月決算型)」を選んだのかを紹介します。
※この記事は私自身の投資判断を紹介するものであり、特定の投資信託の購入を推奨するものではありません。
私が最初に欲しかったのは「毎月分配型」の投資信託
投資を始めたばかりの頃、私は「運用しながら毎月お金を受け取れる投資信託」に魅力を感じていました。
その理由はシンプルです。
毎月分配金が入ってくれば、給与とは別のキャッシュフローを作れるからです。
そこで最初に注目したのが、
「WCM 世界成長株厳選ファンド(予想分配金提示型)」
でした。
世界の成長企業へ投資しながら、基準価額に応じた分配金を期待できる点に魅力を感じました。
「資産を増やしながら、定期的にお金も受け取れるのでは?」
そんな期待を持ったのです。
さらに候補に入れたのが、
「インベスコ 世界厳選株式オープン(毎月決算型)」
です。
こちらも長い運用実績があり、毎月分配型という点が私の投資目的に合っていると感じました。
しかし、ここから新NISAについて詳しく調べることになります。
そして、私の投資方針は大きく変わりました。
新NISAで毎月分配型が選びにくい理由
新NISAには、投資家が長期的な資産形成を行いやすくするという考え方があります。
そのため、NISAで購入できる投資信託には一定の条件があります。
特に注意したいのが、毎月分配型の投資信託はNISAの対象外となる商品が多いという点です。
私が最初に考えていた「毎月分配金を受け取りながらNISAで運用する」という方法は、思っていたほど簡単ではありませんでした。
では、なぜ毎月分配型には注意が必要なのでしょうか。
分配金が出れば資産が増えるとは限らない
毎月分配型の最大の注意点は、
「分配金=運用で儲かったお金」とは限らない
ことです。
投資信託の分配金には、運用によって得られた収益から支払われる場合だけでなく、場合によっては元本の一部から支払われるケースがあります。
そのため、
「毎月1万円もらえた!」
という事実だけを見ていると、ファンドそのものの資産価値がどうなっているのかを見落としてしまいます。
投資では、分配金の金額だけではなく、
基準価額+受け取った分配金
というトータルの成果を見ることが大切です。
毎月分配型は複利効果にも注意したい
長期投資では「複利」が重要だとよく言われます。
運用によって得られた利益を再投資すると、その利益がさらに利益を生み出す可能性があります。
一方で、分配金として現金を受け取れば、そのお金はファンドの運用から外れることになります。
もちろん、受け取った分配金を自分で再投資する方法もあります。
しかし、
「分配金を受け取る」
↓
「別の商品へ投資する」
という作業を繰り返すより、最初から資産の成長を優先して運用するほうがシンプルなケースもあります。
つまり、毎月分配型が悪いという話ではありません。
「資産を増やしたいのか」「定期的な現金収入が欲しいのか」
ここを最初に考える必要があります。
私がNISAの非課税メリットを優先した理由
ここで私はかなり悩みました。
当初はインベスコを特定口座で購入することも考えました。
毎月分配金を受け取れるという魅力は大きかったからです。
しかし、最終的に私は、
「NISAの非課税メリットを優先しよう」
と考えました。
NISAを利用すれば、対象となる金融商品の運用益や配当・分配金について、一定の条件のもとで税制上のメリットを受けられます。
一方、課税口座では利益や分配金に税金がかかります。
長期的に投資するのであれば、この差も無視できません。
そこで私は、
「毎月分配」だけにこだわるのではなく、NISAで購入できる高配当・分配型の商品を探す
という方向へ考え方を変えました。
私が最後に選んだ「しんきん好配当利回り株ファンド」
そこで候補になったのが、
「しんきん好配当利回り株ファンド(3ヵ月決算型)」
です。
愛称は「四季絵巻」です。
私がこのファンドに注目した理由は、毎月分配型ではないものの、NISAの成長投資枠で購入でき、定期的な分配金も期待できると考えたからです。
私にとっては、
「毎月分配」から
「NISAの非課税メリット+定期的な分配」
へ投資の考え方を変えたことになります。
元記事でも、最終的にこのファンドを選んだ理由として、NISAでの分配金、国内の優良企業への投資、そして信託報酬を挙げています。
私がこのファンドを選んだ3つの理由
1.NISAで分配金を受け取れる
私にとって最大のポイントはここでした。
毎月ではありませんが、3ヵ月ごとに決算があるため、定期的な分配金を期待できます。
毎月お金が入ってくるわけではありません。
それでも、
「NISAを利用しながら定期的なキャッシュフローを作る」
という自分の目的には合っていると判断しました。
2.日本の高配当株へ投資できる
このファンドは日本株を中心とした運用を行います。
私自身、日本企業への投資にも魅力を感じていました。
例えば元記事では、トヨタ、三菱UFJ、三井住友、大林組などを例として挙げています。
もちろん、組入銘柄は変更される可能性があります。
そのため、購入前には必ず最新の月報や運用報告書を確認するつもりです。
3.信託報酬を比較した
投資信託を長期保有するなら、私は信託報酬も重要だと考えています。
| ファンド | 信託報酬 | 分配頻度 |
|---|---|---|
| WCM 世界成長株厳選ファンド(予想分配金提示型) | 1.90% | 毎月 |
| インベスコ 世界厳選株式オープン(毎月決算型) | 1.90%前後 | 毎月 |
| しんきん好配当利回り株ファンド(3ヵ月決算型) | 0.99% | 年4回 |
毎月型は本当に信託報酬が高い…
信託報酬は毎年かかるコストなので、長期間保有する場合はしっかり比較したいところです。
ただし、信託報酬が低いから必ず運用成績が良い、というわけではありません。
コストだけではなく、運用方針やリスク、過去の実績なども含めて判断する必要があります。
「毎月分配」と「資産形成」はどちらを優先する?
ここは今回の経験を通じて、私が最も考えさせられた部分です。
毎月分配型には、
「定期的にお金を受け取れる」
という分かりやすいメリットがあります。
一方で、長期的な資産形成を考える場合は、分配金を受け取ることだけを目的にしてはいけません。
例えば、
資産1,000万円を1,200万円に増やすこと
を優先するのか、
資産を運用しながら毎月・定期的に現金を受け取ること
を優先するのかでは、選ぶ商品も変わります。
つまり、最適な投資信託は人によって違います。
私の場合は、
「NISAを使って長期運用しながら、定期的な分配金も欲しい」
という考えだったため、毎月分配型ではなく、3ヵ月決算型のファンドを選ぶことにしました。
毎月分配型を選ぶ前に確認したい5つのポイント
毎月分配型の投資信託を検討しているなら、私は次の項目を確認することをおすすめします。
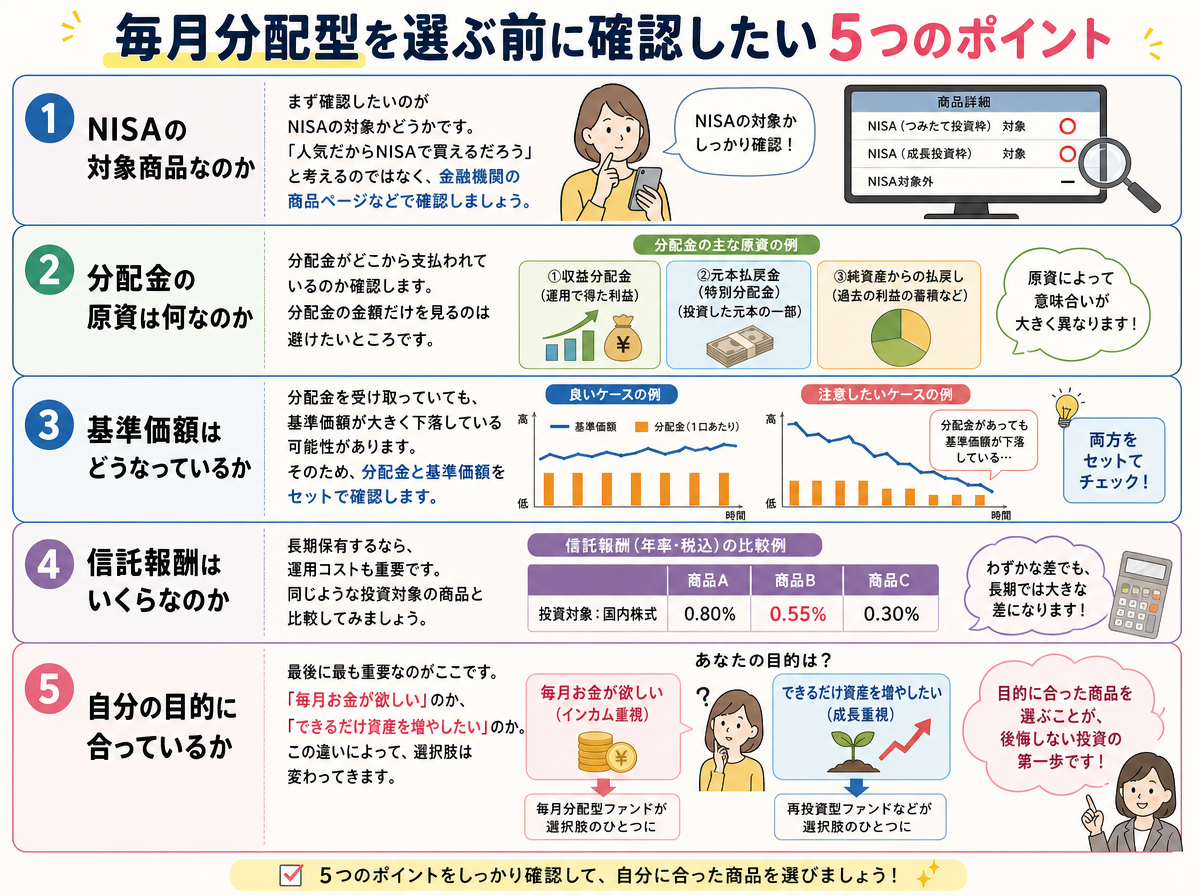
私なら「分配金の額」だけでは判断しない
今回の経験から、私は投資信託を見るときに「毎月いくらもらえるか」だけを見ないようにしています。
例えば、
「毎月1万円分配される」
という商品があったとしても、それだけでは本当に魅力的なのか判断できません。
重要なのは、
「その1万円を受け取るために、自分の資産がどうなっているのか」
です。
基準価額、分配金、運用コスト、投資対象をまとめて確認する。
この考え方を持っておけば、分配金の数字だけに惑わされにくくなると思います。
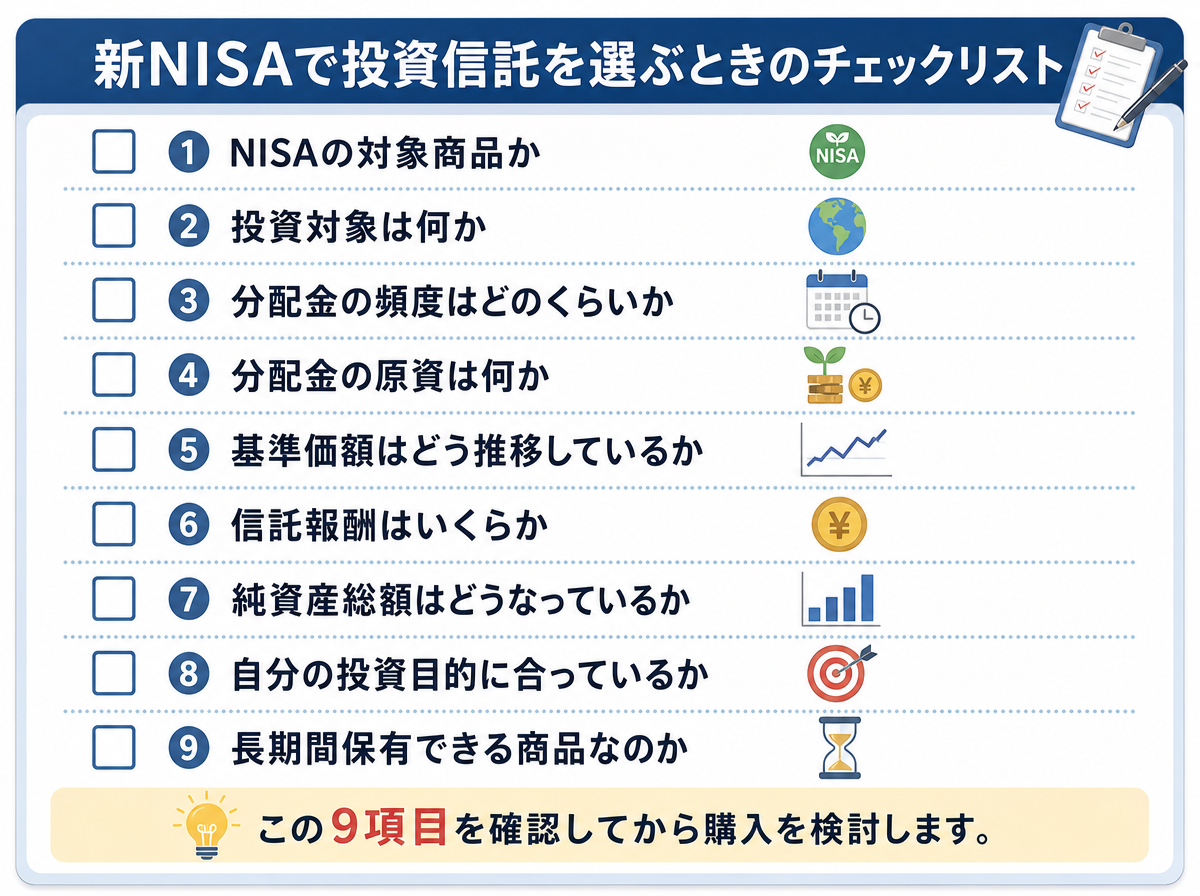
新NISAで投資信託を選ぶときのチェックリスト
私が今後投資信託を選ぶときに確認したい項目をまとめます。
まとめ:毎月分配型にこだわらなくても選択肢はある
今回、新NISAについて調べたことで、私は投資に対する考え方を少し変えました。
最初は、
「毎月分配型で、毎月お金を受け取りたい」
と考えていました。
しかし、NISAの制度や分配金の仕組みを調べるうちに、
「NISAの非課税メリットを活かしながら、定期的なキャッシュフローを作る」
という方法もあると気づきました。
そして最終的に私が選んだのが、
「しんきん好配当利回り株ファンド(3ヵ月決算型)」
でした。
もちろん、このファンドがすべての人に適しているわけではありません。
投資信託には価格変動リスクがありますし、分配金が将来も同じように支払われる保証もありません。
だからこそ、
「毎月いくらもらえるか」ではなく、「自分は何のために投資するのか」
を先に決めることが大切だと思います。
私の場合は、資産形成だけでなく、将来的なキャッシュフローも意識しています。
新NISAで毎月分配型の投資信託を探している方は、ぜひ一度、
「毎月分配でなければ本当にダメなのか?」
と考えてみてください。
選択肢を少し広げるだけで、自分の投資目的に合った商品が見つかるかもしれません。

FAQ
Q1.新NISAで毎月分配型の投資信託は買えますか?
毎月分配型の投資信託は、NISAの対象外となる商品が多いため注意が必要です。購入を検討する場合は、金融機関の商品ページやNISA対象商品一覧などで、対象になっているかを確認してください。
Q2.毎月分配型の投資信託はおすすめですか?
一概におすすめ・おすすめではないとは言えません。定期的なキャッシュフローを重視する人には選択肢になりますが、資産を長期的に増やすことを優先する人は、分配金を出さずに運用する商品なども比較するとよいでしょう。
Q3.分配金が多い投資信託ほど良い商品ですか?
必ずしもそうではありません。分配金の金額だけではなく、基準価額の推移、分配金の原資、信託報酬、投資対象などを総合的に確認することが重要です。
Q4.NISAで分配金を受け取るメリットはありますか?
NISAの対象商品について、一定の条件を満たす分配金には税制上のメリットがあります。ただし、商品によって仕組みが異なるため、購入前に確認することが大切です。
Q5.毎月分配型と3ヵ月決算型はどちらがいいですか?
どちらが優れているかは投資目的によって変わります。毎月のキャッシュフローを重視するなら毎月分配型、NISAを利用しながら定期的な分配も受け取りたいなら、3ヵ月決算型なども比較対象になります。
Q6.しんきん好配当利回り株ファンドはNISAで買えますか?
この記事では、私がNISAの成長投資枠で購入できる商品として検討した経緯を紹介しています。ただし、NISA対象状況や商品内容は変更される可能性があるため、購入時点の最新情報を販売会社などで確認してください。

XMTrading
★レバレッジが888倍!小資金で大きなポジションが取れる!
★ゼロカットシステムのため1万円しか口座に入ってなかったら1万円しか損失にならない。
★取引すればするほどロイヤリティポイントがたまりそれを証拠金として使える=リスクなし
詳細はこちらをクリック

